
 IXTE
9 min leestijd
De AFM heeft de markt voor fondsen geopend. De vraag is welke fondsen er klaar voor staan.
Tekst: Dirkje van der Stappe
TL;DR
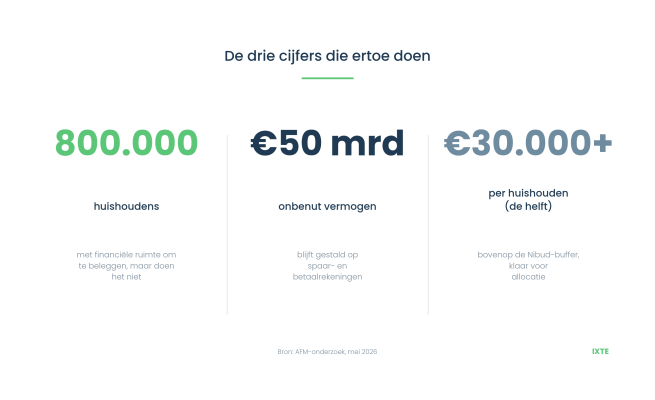
- De AFM constateert dat ruim 800.000 Nederlandse huishoudens voldoende vermogen hebben om te beleggen, maar het niet doen. Samen ongeveer €50 miljard aan onbenut kapitaal, waarvan de helft minstens €30.000 boven de Nibud-buffer.
- De belangrijkste drempel die de AFM noemt is gebrek aan kennis, niet risico of vermogen. Voor fondsen die particulier vermogen aantrekken verandert daarmee niet de propositie, maar wel het voorwerk dat nodig is om iemand tot allocatie te bewegen.
- Voor deze groep wordt het beeld nog sterker vóór het inhoudelijke gesprek gevormd. En de kring eromheen, accountants, fiscalisten en vermogensadviseurs, weegt extra zwaar omdat eerste-keer-beleggers vaker overleggen.
- De fondsen die deze instroom gaan winnen, zijn niet de fondsen met de meeste advertenties. Het zijn de fondsen waar het volledige systeem staat: educatieve laag, bewijslaag, doorstuurbare communicatie en consistente herhaling bij de juiste profielen.
Wat de AFM precies zei
Vorige week publiceerde de AFM een onderzoek waar veel fondsmanagers, vermogensbeheerders en financieel adviseurs niet aan voorbij kunnen.
Ruim 800.000 Nederlandse huishoudens hebben voldoende vermogen om te beleggen, maar doen het niet. De helft van die groep heeft minstens €30.000 aan financiële ruimte bovenop de Nibud-buffer. In totaal gaat het om ongeveer €50 miljard.
De toezichthouder is duidelijk: voor veel van deze huishoudens is beleggen niet alleen mogelijk, het is raadzaam. Ze bouwen anders onvoldoende pensioen op om hun huidige levensstandaard voort te zetten. Bestuurslid Jos Heuvelman benoemde het expliciet als doel om belemmeringen te verlagen, met voorstellen op zowel nationaal als Europees niveau.
En de belangrijkste reden waarom deze groep niet belegt?
Niet rendement. Niet risico. Niet kosten.
Gebrek aan kennis.
Daarnaast spelen risicoperceptie en de gedachte dat het beschikbare vermogen niet toereikend is om te beginnen, soms zelfs bij huishoudens die aantoonbaar over voldoende middelen beschikken. Geen van deze drempels is een rationele afweging op basis van cijfers. Het zijn afwegingen op basis van perceptie, ongemak en onbekendheid.
Waarom dit nieuws fundamenteel anders is
Het is gemakkelijk om dit nieuws weg te zetten als "weer een AFM-rapport." Dat zou een vergissing zijn.
De toezichthouder zegt niet alleen dat deze groep zou kunnen beleggen. De AFM zegt dat zij actief gaan werken aan het verlagen van drempels. Dat geeft fondsen die zich richten op vermogende particulieren institutionele rugdekking voor het gesprek dat zij al wilden voeren.
De boodschap "uw spaargeld werkt niet voor u" hoeft niet meer alleen vanuit de marktpartij zelf te komen. De toezichthouder onderstreept het nu zelf. Dat is een verschuiving die in dit segment zelden voorkomt.
En het zou niet zo'n verschuiving zijn als de spaarrealiteit niet zo extreem was.
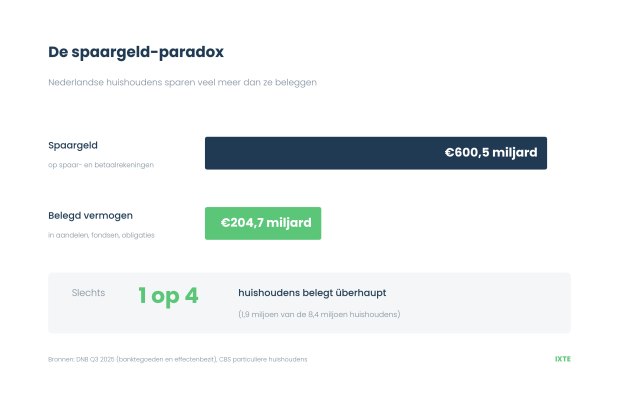
Nederlandse huishoudens hielden eind 2024 een recordbedrag van €600,5 miljard op betaal- en spaarrekeningen. Tegelijk staat er voor "slechts" €204,7 miljard belegd. Slechts 1 op de 4 huishoudens belegt überhaupt. De ruimte tussen die twee getallen is precies de markt waar de AFM nu beweging in wil brengen.
De belegger die de AFM beschrijft, en de kring die meeleest
Eerder schreef ik over hoe vermogende particuliere beleggers in vastgoedfondsen tot een keuze komen. De kern van dat verhaal blijft staan, maar voor de groep die de AFM nu beschrijft is een belangrijke nuance op zijn plaats.
Dit zijn vaak geen ervaren beleggers. Het zijn ondernemers, professionals en ex-ondernemers. Mensen die in hun werk gewend zijn om weloverwogen beslissingen te nemen, maar nog niet eerder hebben belegd. Het jargon is niet altijd vertrouwd. De productlogica is niet altijd vanzelfsprekend. En het ongemak om voor het eerst substantieel vermogen toe te vertrouwen aan een derde partij is reëel.
Dat verandert de rol van de kring eromheen. Bij ervaren beleggers leest een adviseur of accountant mee als second opinion. Bij eerste-keer-beleggers leest die kring mee als onmisbare gids.
Eén accountant die concludeert dat de fondsstructuur netjes is opgezet, versnelt het traject aanzienlijk. Eén accountant die aangeeft de partij niet te kennen of iets te missen in de stukken, zet het terug, vaak voor maanden. Niet omdat de adviseur moeilijk wil doen, maar omdat de drempel om aan een onbekende partij te beginnen veel hoger ligt zonder die professionele bevestiging.
Wat dit betekent voor fondsen die particulier vermogen aantrekken
Dit verhaal raakt niet alleen vastgoedfondsen. Het raakt elk fonds dat zich richt op vermogende particulieren in Nederland: vastgoed, private credit, private equity, infrastructuur, energy transition, alternatieve allocaties.
Want of de belegger nu kiest voor een vastgoedobligatie met eerste hypotheekrecht, voor een direct lending fonds, of voor een infrastructuurproject: het mechanisme aan de voorkant is hetzelfde. De drempel zit niet in de productkeuze. De drempel zit in de overstap van sparen naar beleggen.
En die overstap wordt niet gemaakt op basis van één argument. Niet op basis van rendement. Niet op basis van product. Hij wordt gemaakt op basis van een opgebouwd beeld dat klopt bij wat een eerste-keer-belegger durft te vertrouwen.
In dit segment werkt rendement-communicatie wel degelijk, ook in advertenties. Ondernemers zijn rationele mensen die rendement begrijpen en wegen. Maar rendement op zichzelf verplaatst geen vermogen. Het opent een gesprek. Wat dat gesprek vervolgens omzet in een commitment is alles wat eronder ligt: het team, de bewijslaag, de zekerheden, de governance, de uitstraling, de consistentie.
Een goede rendement-advertentie zonder fundament eronder trekt mensen aan die afhaken zodra zij gaan onderzoeken. Een goede rendement-advertentie met een sterk fundament trekt mensen aan die in beweging komen. Het verschil zit niet in de advertentie. Het verschil zit in de rest van het systeem.
De vijf factoren die bepalen of u op de shortlist komt
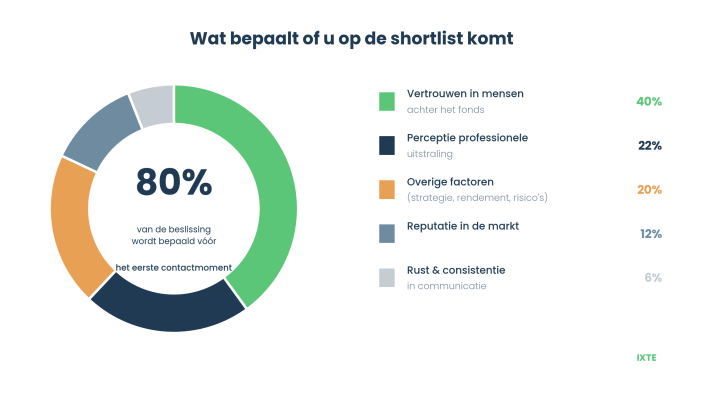
In een eerder artikel beschreef ik de factoren die bepalen of een fonds op de shortlist van een vermogende particulier komt. Voor de groep die de AFM nu beschrijft zijn diezelfde factoren relevant, maar met een verschuiving in gewicht.
Vertrouwen in de mensen achter het fonds (40%). Bij eerste-keer-beleggers nog zwaarder. Wie zijn de mensen achter het fonds. Wat is hun track record. Hoe komen zij over op LinkedIn, in interviews, in publicaties. Een fonds zonder zichtbare mensen wint dit segment niet.
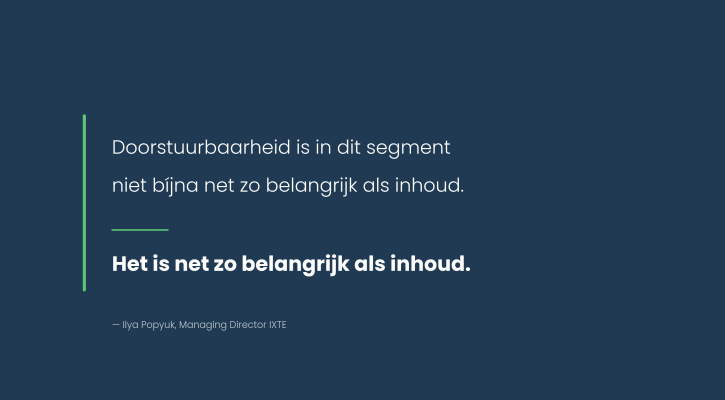
Professionele uitstraling (22%). Doorstuurbaarheid is hier het sleutelwoord. Niet alleen de website, ook de brochure, de mailwisseling, het pitch deck. Eén rommelig document kan een traject terugzetten omdat de adviseur die meeleest erop afhaakt.
Strategie, rendement en risico (20%). Voor deze groep ligt de nadruk minder op het rendementsgetal en meer op de onderbouwing. Wat zit eronder. Wat zijn de zekerheden. Wat gebeurt er bij tegenwind. Hoe ziet het risicokader eruit bij herfinanciering.
Reputatie in de markt (12%). Bij eerste-keer-beleggers wordt actief onderzocht en in het netwerk geraadpleegd. Wat de markt over u zegt weegt extra zwaar wanneer iemand zelf nog geen referentiekader heeft.
Rust en consistentie in communicatie (6%). Lijkt klein, is het niet. Eerste-keer-beleggers vertalen consistente communicatie naar professionaliteit. Inconsistentie wordt direct vertaald naar risico.
In dit segment werkt geen enkele factor op zichzelf. Het is een systeem. Eén zwakke schakel, en de adviseur die meeleest haakt af. Geen verdere doorverwijzing.
Wat dit concreet betekent voor uw aanpak
Drie dingen verschuiven voor fondsen die deze nieuwe stroom willen aantrekken.
Eén: de educatieve laag wordt onmisbaar. Niet als bijproduct van campagnes, maar als kern. Wat is een vastgoedobligatie. Hoe werkt direct lending. Wat betekent eerste hypotheekrecht als zekerheid. Hoe werkt spreiding. Wat is een realistisch rendement bij welk risicoprofiel. Voor de groep die de AFM beschrijft, is deze content niet basaal of overbodig. Het is precies wat zij zoeken om de drempel te overwinnen die de AFM benoemt.
Twee: alles wordt gebouwd voor doorstuurbaarheid. Brochures, landingspagina's, advertenties, e-mails. Niet alleen geschikt voor de belegger, ook geschikt om door een accountant of adviseur te worden bekeken zonder bezwaren. AFM-compliant taal, geen overdreven claims, geen druk. Rust en duidelijkheid. Want bij eerste-keer-beleggers is de doorstuur-toets de eerste filter.
Drie: dit is een herhalingsspel. Niemand alloceert €30.000 of meer na één advertentie. Het beeld wordt gevormd over weken en maanden, door consistente signalen bij de juiste profielen.
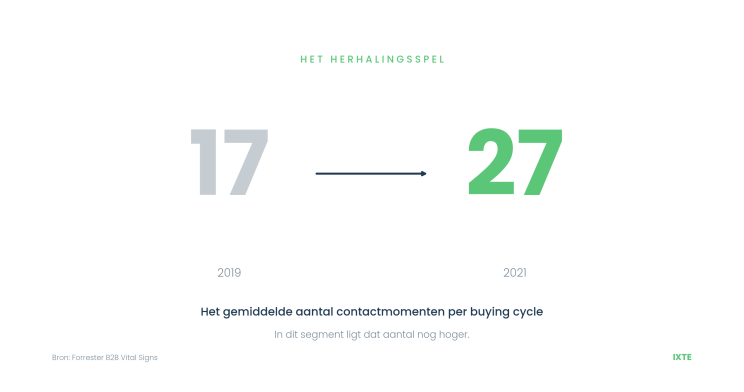
Wie nu begint met educatieve, vertrouwen-wekkende content, staat over 3 maanden op een shortlist die anderen pas dan beginnen op te bouwen.
In de praktijk komt dat neer op een systeem: senior content op LinkedIn, gerichte adverteerinzet, retargeting op de juiste profielen, de adviseurs en accountants meegenomen in de targeting, een educatieve laag die staat, een bewijslaag die klopt, en opvolging die past bij hoe deze groep beslist. Niet één campagne. Een systeem dat blijft draaien.
De markt is geopend. De vraag is wie er klaar voor staat.
De AFM heeft niet gezegd dat iedereen moet beleggen. De AFM heeft gezegd dat huishoudens beter af zijn als zij het wel doen, en dat de toezichthouder de drempel actief gaat verlagen.
Dat opent een markt. Niet van mensen die rendement willen najagen, maar van mensen die hun toekomst beter willen inrichten. Met begeleiding, met kennis, en met partijen die zij durven te vertrouwen.
De fondsen die deze groep gaan winnen, zijn niet degenen met het hoogste rendementspercentage in een advertentie. Het zijn degenen die nu beginnen met geduldig, geloofwaardig en consistent zichtbaar te worden. Die het beeld helpen vormen voordat het gesprek begint.
Want zoals de praktijk laat zien: als de juiste belegger eenmaal in het inhoudelijke gesprek zit, stapt 9 van de 10 keer wel in. Het werk zit in alles ervoor.
De vraag is alleen hoe men aan tafel komt.
Wilt u verkennen hoe dit voor uw fonds eruitziet
U kunt ons een bericht sturen via LinkedIn. Een open verkenning over uw doelgroep, het voorwerk dat al staat, wat ontbreekt, en of een gerichte aanpak past bij waar uw fonds nu staat. Bij IXTE bouwen wij dit soort systemen voor fondsen in vastgoed, private credit, medtech, private equity en aangrenzende categorieën waarin dezelfde vermogende particulier zich beweegt. Met een beheerd advertentiebudget van inmiddels rond de €20 miljoen leveren herhaalbare inzichten uit veel trajecten precies het voorwerk waar dit artikel om draait: voorkeur en vertrouwen opbouwen vóór het inhoudelijke gesprek.
Onze werkwijze staat ook uitgebreid toegelicht op Vastgoed Insider: https://vastgoedinsider.nl/de-slag-om-de-particuliere-investeerder-waarom-veel-vastgoedfondsen-verliezen-en-wie-wel-wint/
Bronnen
- AFM (mei 2026). Veel huishoudens laten kansen op meer rendement liggen: spaargeld kan beter worden benut.
- De Nederlandsche Bank (januari 2025). Ruim € 600 miljard op bankrekeningen Nederlandse huishoudens.
- De Nederlandsche Bank (Q3 2025). Beleggingen huishoudens doorbreken grens van € 200 miljard.
- CBS / AFM. Particuliere huishoudens en beleggingsdeelname.
- Forrester. B2B Vital Signs: stijging van 17 naar 27 interacties per buying cycle (2019 → 2021).
- IXTE (Vastgoed Insider, januari 2026). De slag om de particuliere investeerder.


